Formation Analyse financière
Maîtriser les outils d’analyse financière pour interpréter la performance, la rentabilité et la solidité d’une organisation.
Format
Intra-entreprise
Durée recommandée
≈ 21 à 35 heures
Démarrage
Sous 15 jours
Sur-mesure
Programme co-construit avec le formateur
Pour qui ?
- ›Dirigeants, managers ou responsables opérationnels souhaitant renforcer leur compréhension financière
- ›Contrôleurs de gestion, responsables administratifs et financiers, comptables
- ›Chargés de projets, consultants internes, cadres impliqués dans le pilotage budgétaire
Prérequis
- ›Connaissances de base en comptabilité (bilan, compte de résultat, notions de charges et produits)
Objectifs pédagogiques
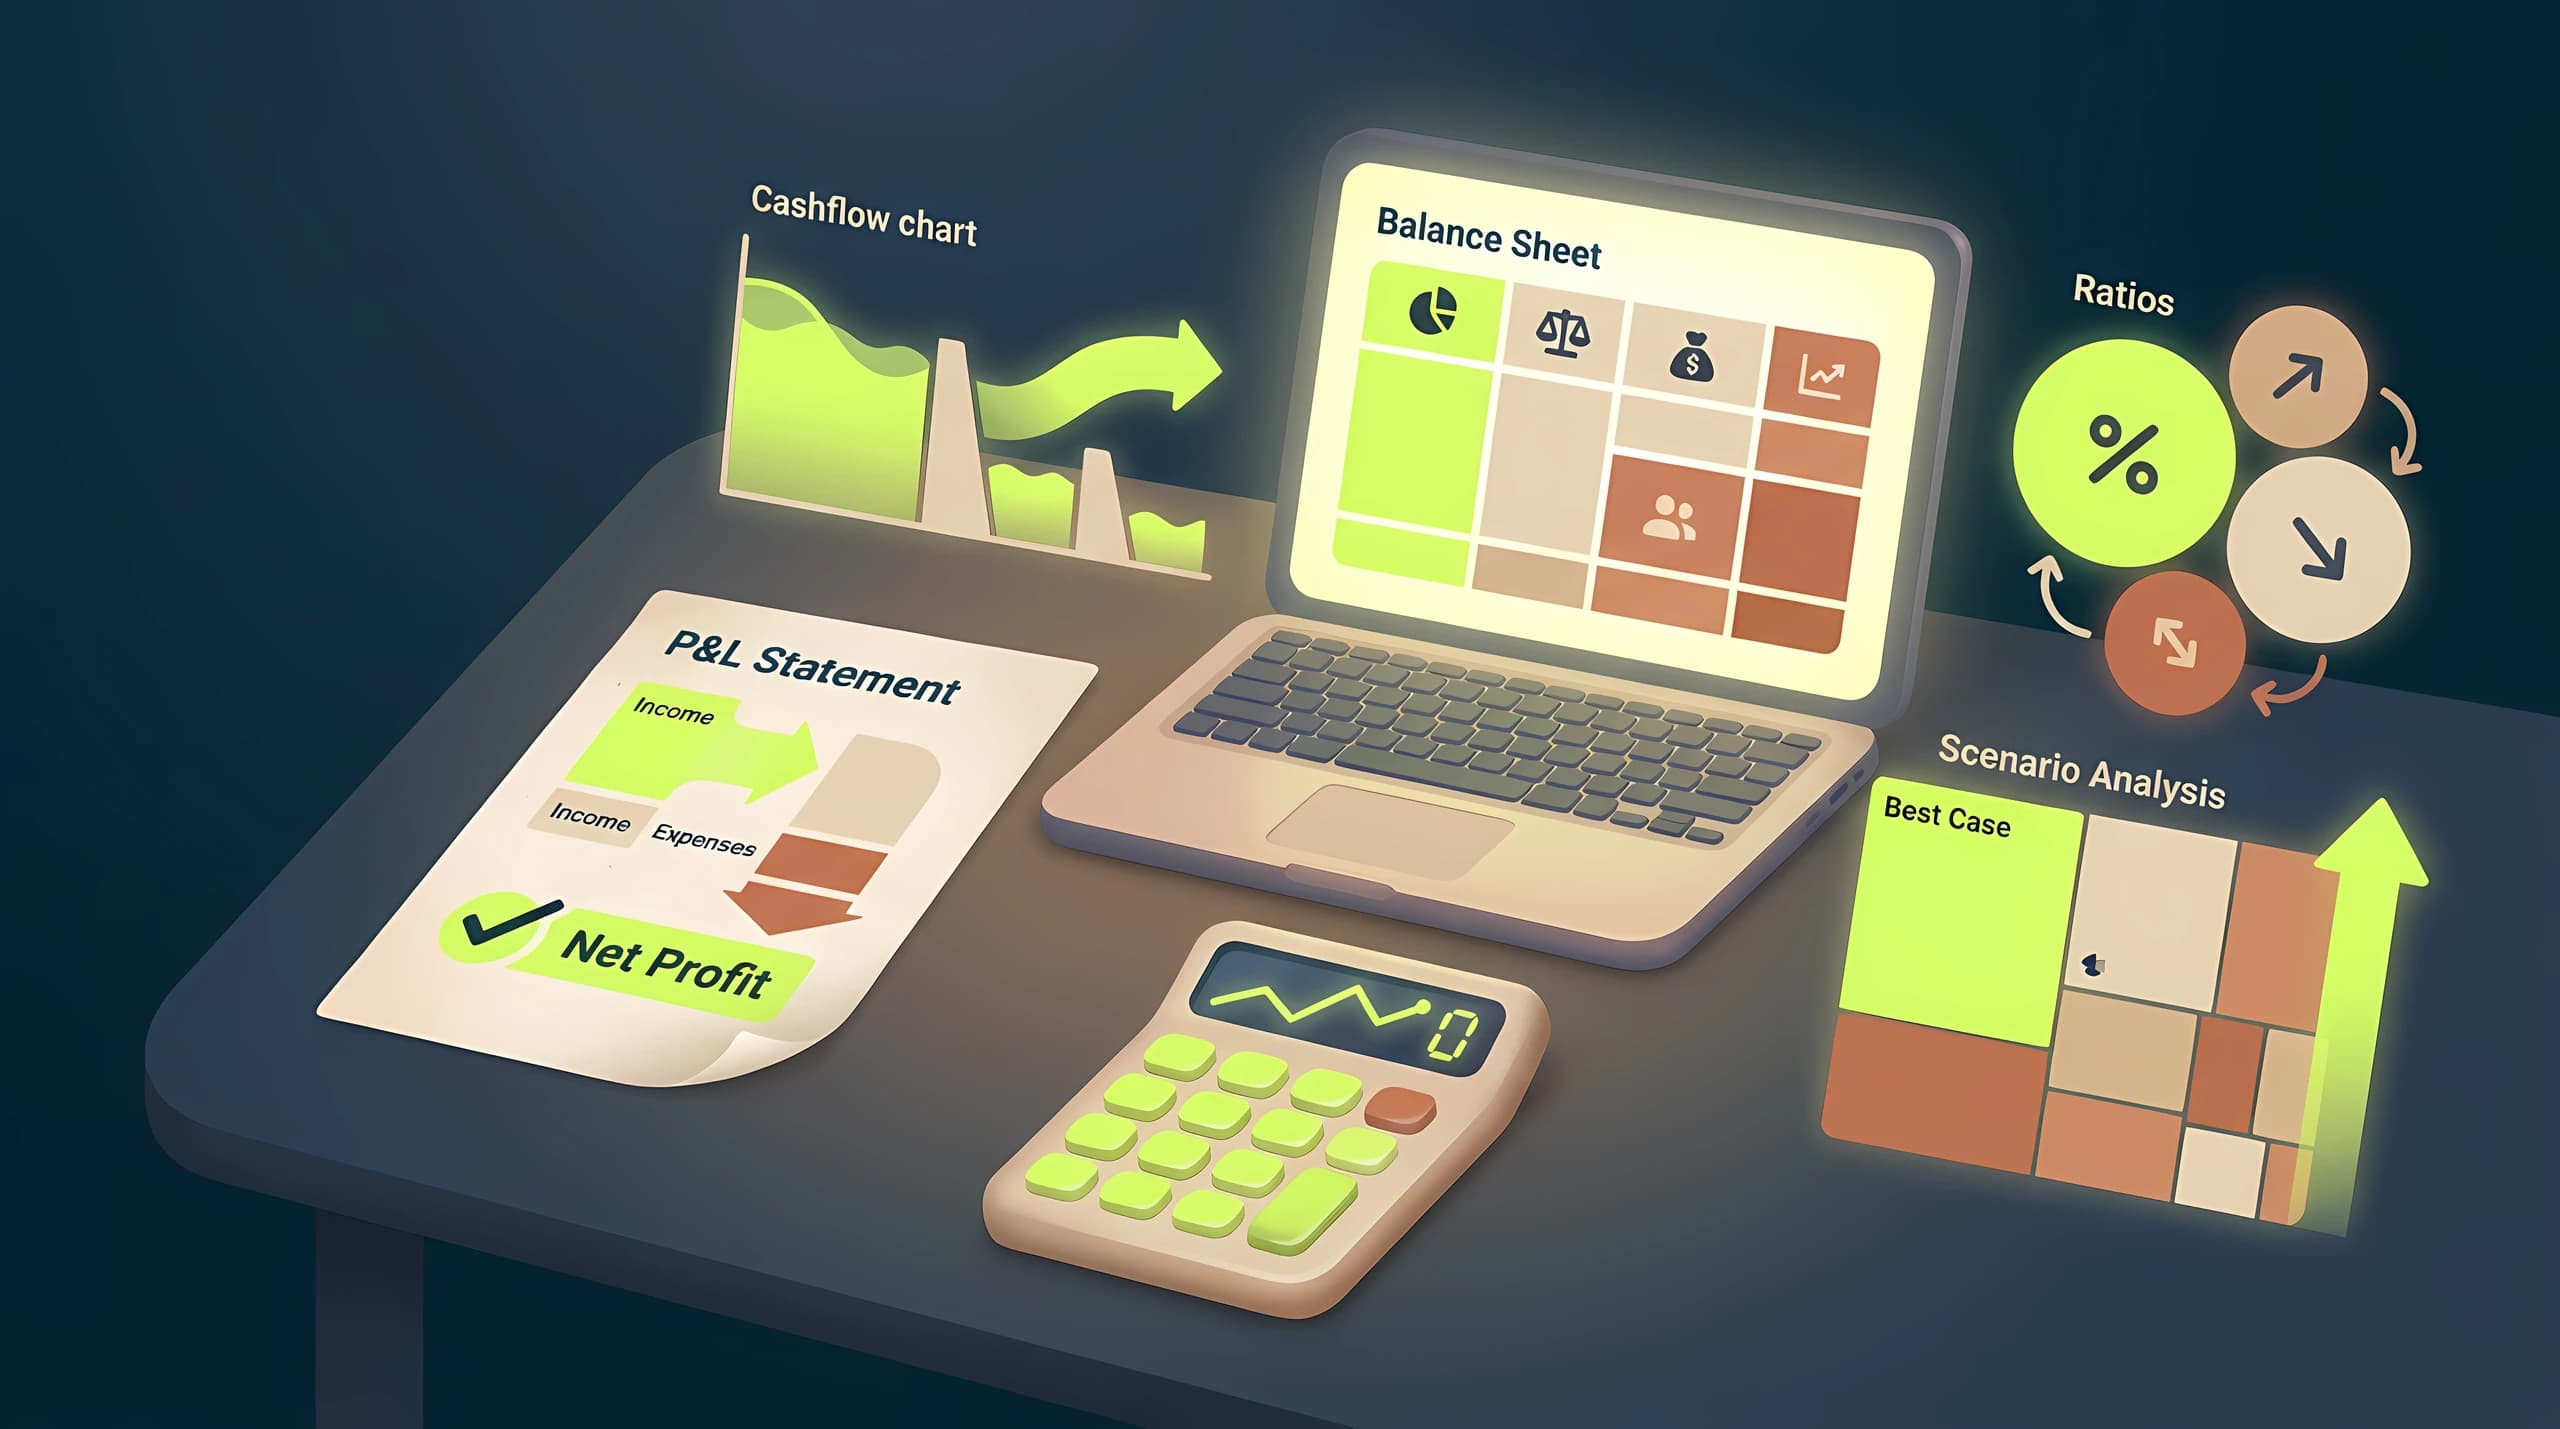
- ›Lire, comprendre et interpréter les états financiers (bilan, compte de résultat, tableau de flux)
- ›Analyser la performance économique et la rentabilité d’une organisation à partir d’indicateurs clés
- ›Évaluer la structure financière et la capacité de financement
- ›Construire et exploiter des outils d’analyse (ratios, SIG, flux de trésorerie) pour éclairer la décision
- ›Identifier les leviers d’amélioration de la performance financière dans une logique opérationnelle
Programme détaillé
8 modules, construits autour de vos cas réels.
Durée recommandée ≈ 21 à 35 heures, modulable selon le rythme du groupe et vos contraintes intra-entreprise.
01Fondamentaux de la lecture des états financiers
Chapitres- Comprendre la structure du bilan : actif immobilisé, actif circulant, capitaux propres et dettes
- Lire le compte de résultat : produits, charges, formation du résultat par nature
- Distinguer résultat comptable et trésorerie réelle générée par l'activité
- Identifier le rôle du tableau des flux de trésorerie dans le triptyque des états financiers
- Maîtriser les principes comptables qui conditionnent l'analyse : continuité, rattachement, prudence
- Repérer l'articulation entre les trois états et la cohérence d'ensemble des comptes
02Analyse du compte de résultat et des soldes intermédiaires de gestion
Chapitres- Construire les soldes intermédiaires de gestion à partir du compte de résultat
- Analyser la cascade de formation du résultat : marge commerciale, valeur ajoutée, EBE, résultat d'exploitation
- Prendre en compte la réforme du plan comptable (règlement ANC 2022-06) : résultat exceptionnel limité aux événements majeurs et inhabituels, suppression des transferts de charges
- Mesurer le seuil de rentabilité et calculer le point mort en volume et en valeur
- Distinguer charges fixes et charges variables pour évaluer la sensibilité du résultat
- Interpréter un compte de résultat commenté sur un cas réel et formuler un premier diagnostic
03Analyse du bilan et de l'équilibre financier
Chapitres- Calculer le fonds de roulement, le besoin en fonds de roulement et la trésorerie nette
- Analyser la répartition des ressources stables et des emplois durables
- Évaluer l'équilibre financier à court, moyen et long terme
- Lire les cycles d'exploitation et d'investissement à travers le bilan fonctionnel
- Détecter les zones de tension financière et les déséquilibres de structure
04Les principaux ratios financiers
Chapitres- Calculer et interpréter les ratios de rentabilité économique et financière
- Mesurer la structure financière : autonomie financière et niveau d'endettement
- Exploiter les ratios de liquidité et de solvabilité pour évaluer la solidité
- Suivre les ratios d'activité : rotation des stocks, délais clients et fournisseurs
- Croiser les ratios entre eux pour construire un diagnostic financier cohérent
- Comparer les ratios dans le temps et repérer les ruptures de tendance
05Analyse des flux de trésorerie et capacité de financement
Chapitres- Distinguer résultat, capacité d'autofinancement et flux de trésorerie réels
- Analyser séparément les flux d'exploitation, d'investissement et de financement
- Évaluer la capacité d'autofinancement au regard de la politique d'investissement
- Mesurer l'impact des décisions de financement sur l'évolution de la trésorerie
- Conduire la lecture critique d'un tableau de flux sur un cas appliqué
06Analyse de la performance et création de valeur
Chapitres- Différencier performance économique et performance financière d'une organisation
- Comprendre le coût du capital et la rentabilité attendue des investissements
- Exploiter les indicateurs de création de valeur dans l'évaluation de la performance
- Mettre en perspective les résultats par comparaison sectorielle et historique
- Identifier les limites et les biais de l'analyse financière classique
07Lecture financière d'un projet d'investissement
Chapitres- Structurer les flux prévisionnels d'un projet d'investissement
- Calculer la valeur actuelle nette et le taux de rentabilité interne
- Mesurer le délai de récupération et son intérêt dans l'arbitrage
- Apprécier la sensibilité d'un projet aux hypothèses retenues
08Exploiter l'analyse financière pour piloter et décider
Chapitres- Intégrer les indicateurs financiers dans le pilotage opérationnel courant
- Analyser les risques financiers : liquidité, endettement, exposition aux aléas
- Construire des tableaux de bord financiers lisibles et orientés décision
- Sélectionner les indicateurs pertinents selon le destinataire et l'objectif
- Restituer une analyse financière à un public non spécialiste de la finance
Moyens & supports pédagogiques
- Accueil des stagiaires
- Supports de formation projets
- Apports théoriques et pratiques
- Études de cas concrets
- Auto-positionnement
- Accès en ligne aux ressources
Évaluation & suivi des acquis
Feuille de présence
Émargement des stagiaires en présentiel ou à distance, via support papier ou signature électronique.
Émargement sécurisé
Signatures électroniques collectées en ligne et conservées dans un coffre-fort numérique sécurisé par Dendreo.
Auto-positionnement
Évaluation du niveau des stagiaires en début et en fin de formation pour mesurer la progression.
Évaluations pédagogiques
Validation des acquis par des questions orales ou écrites tout au long de la formation.
Mises en situation
Exercices pratiques et cas concrets pour ancrer les compétences dans la réalité métier.
Attestation de fin de formation
Remise d'une attestation officielle à l'issue de la formation.
Délai d’accès
Sous 15 jours après validation du devis
Accessibilité PSH
Adaptations possibles en situation de handicap. En savoir plus
Questions fréquentes
Ce que les entreprises demandent avant de se lancer.
La formation intègre-t-elle le nouveau plan comptable applicable depuis 2025 ?
Oui. Le règlement ANC 2022-06, obligatoire pour les exercices ouverts à compter du 1er janvier 2025, a modifié la présentation des états financiers : le résultat exceptionnel est désormais réservé aux événements majeurs et inhabituels, les comptes de transferts de charges (791, 796, 797) sont supprimés et les modèles de bilan et de compte de résultat ont été réduits et simplifiés. La formation travaille sur les nouveaux formats et montre comment ces changements se répercutent sur le calcul des soldes intermédiaires de gestion.Pourquoi comparer les SIG d'un exercice 2025 avec ceux de 2024 demande-t-il des précautions ?
Avec la réforme du plan comptable, des éléments autrefois classés en exceptionnel (cessions d'actifs courantes, litiges liés à l'activité) remontent dans le résultat d'exploitation ou le résultat financier. L'EBE et le résultat d'exploitation peuvent donc évoluer d'un exercice à l'autre sans que l'activité réelle ait changé. Ce reclassement a aussi des effets indirects, par exemple sur la formule de participation des salariés ou sur des covenants bancaires indexés sur le résultat d'exploitation. La formation apprend à retraiter les comptes pour comparer des exercices établis sous les deux référentiels.
Prochaine étape
Construire votre formation Analyse financière
Un échange de 20 minutes suffit pour cadrer vos enjeux et la session. Devis personnalisé sous 48h, démarrage sous 15 jours.
- Réponse sous 24h ouvrées
- 01 85 71 00 29